

Postbank BestSign

- 34.95K Rezensionen
- 4,4
- Downloads
- 1.000.000+
 Analyse von Appgk
Wenn ich im Haushalt eine Überweisung oder einen anderen Postbank-Auftrag am Smartphone freigeben möchte, brauche ich nicht zwingend die komplette Banking-App auf demselben Gerät. Genau dafür ist Postbank BestSign gedacht: Die Anwendung dient als zusätzlicher Schritt zur sicheren Bestätigung von Aufträgen. Ich sehe sie deshalb weniger als eigenständige Finanz-App und mehr als spezialisiertes Werkzeug, das einen bestimmten Teil des Postbank-Bankings übernimmt.
Das klingt zunächst schlicht, ist im Alltag aber durchaus sinnvoll. Wer seine Bankgeschäfte am Computer erledigt oder die Postbank-App für Kontostand und Überweisungen nutzt, kann BestSign für die Freigabe verwenden. In meiner Einschätzung liegt die Stärke vor allem in dieser klaren Begrenzung: Die App soll nicht alles können, sondern eine konkrete Sicherheitsaufgabe erledigen. Gleichzeitig ist genau das ihre wichtigste Einschränkung, denn ohne passenden Postbank-Auftrag bleibt ihr Nutzen sehr klein.
Wie sich BestSign im gemeinsamen Haushalt bewährt
Ein realistisches Beispiel: In einem Haushalt kümmert sich eine Person um die monatliche Miete, während die andere gelegentlich Rechnungen prüft oder den Kontostand kontrolliert. Die eigentliche Freigabe sollte trotzdem eindeutig der Person zugeordnet bleiben, die dazu berechtigt ist. BestSign kann in so einem Ablauf helfen, weil die Freigabe nicht einfach als beiläufiger Klick innerhalb einer gemeinsam genutzten Umgebung behandelt wird.
Wichtig ist dabei, zwischen gemeinsamer Organisation und gemeinsamem Zugriff zu unterscheiden. Ein Tablet im Wohnzimmer, ein Familiencomputer oder ein Smartphone, das mehrere Personen verwenden, macht noch kein gemeinsames Bankkonto und auch keine gemeinsame Freigabeberechtigung. Ich würde BestSign daher nicht als Haushalts-App betrachten, sondern als persönliche Sicherheitskomponente innerhalb eines Postbank-Prozesses.
Gerade bei einem gemeinsam genutzten Gerät sollte man vor jeder Bestätigung prüfen, welcher Auftrag angezeigt wird und für welches Konto er bestimmt ist. Das ist kein spektakulärer Tipp, aber einer der praktischsten. Wenn mehrere Personen nacheinander ihre Bankgeschäfte erledigen, kann man leicht den falschen Moment erwischen oder eine Freigabe mit einem anderen Vorgang verwechseln. Die App ersetzt diese Aufmerksamkeit nicht.
Für Paare oder Familien mit getrennten Konten ist die Abgrenzung noch wichtiger. Ich würde nicht davon ausgehen, dass eine einmal eingerichtete BestSign-App automatisch für alle Personen im Haushalt geeignet ist. Die Anwendung gehört in den Ablauf der jeweiligen Postbank-Kundin oder des jeweiligen Postbank-Kunden. Wer mehrere Konten verwaltet, sollte deshalb genau nachvollziehen, welcher Zugang und welcher Auftrag gerade zusammengehören.
Eine kleine App mit einer klaren Aufgabe
Postbank BestSign wird von Postbank – eine Niederlassung der Deutsche Bank AG entwickelt und ist kostenlos erhältlich. Im Bereich Finanzen ist sie ungewöhnlich spezialisiert: Sie ist keine vollständige Kontoverwaltung, kein Haushaltsbuch und kein Vergleichsportal. Der Store fasst ihren Zweck als zusätzliche App zur sicheren Freigabe von Aufträgen zusammen. In der Praxis bedeutet das für mich: Die App ist dann interessant, wenn man genau diesen Freigabeschritt benötigt.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Mit einer durchschnittlichen Bewertung von 4,4 bei rund 170.000 Bewertungen wirkt das Konzept für viele Postbank-Nutzende grundsätzlich nachvollziehbar. Solche Zahlen sagen allerdings wenig darüber aus, wie gut die App zu einem bestimmten Haushalt passt. Wer seine Bankgeschäfte ausschließlich über einen einzigen, persönlichen Weg erledigt und dabei keine separate Freigabe benötigt, wird den zusätzlichen Baustein möglicherweise als Umweg empfinden.
Die Anwendung ist ab USK 0 freigegeben. Das ist eine formale Alterskennzeichnung und keine Empfehlung, Kinder mit Finanzfreigaben zu betrauen. Für mich ist der entscheidende Punkt das Vertrauensverhältnis: Eine Freigabe-App gehört nicht in die Hände einer Person, die nur gelegentlich das Gerät ausleiht oder den Auftrag nicht inhaltlich prüfen kann.
Die besten Aspekte von Postbank BestSign
Das solltest du über Postbank BestSign wissen
Einrichtung: persönliche Grenzen statt gemeinsamer Gewohnheit
Bei einer Sicherheits-App sollte die Einrichtung nicht zwischen Tür und Angel stattfinden. Ich würde zuerst klären, wer den Postbank-Zugang verwendet, wer Aufträge auslöst und wer sie freigeben darf. Diese Rollen können in einem Haushalt bei derselben Person liegen, müssen es aber nicht. BestSign sollte nicht einfach auf dem erstbesten Familiengerät installiert werden, nur weil dieses gerade verfügbar ist.
Besonders bei einem gemeinsam genutzten Smartphone ist die Gerätefrage entscheidend. Eine App, die zur Bestätigung von Bankaufträgen dient, sollte nicht wie eine beliebige Einkaufs- oder Wetter-App behandelt werden. Wenn mehrere Personen das Gerät entsperren können, entsteht ein praktisches Risiko: Nicht unbedingt, weil dadurch automatisch jeder Auftrag freigegeben werden kann, sondern weil die persönliche Zuordnung unklar wird und jemand den Bestätigungsvorgang aus Versehen oder ohne ausreichende Prüfung öffnet.
Ich würde daher einen persönlichen Ablauf bevorzugen: Die Person, die für das Konto verantwortlich ist, richtet die App ein, prüft die angezeigten Informationen selbst und lässt das Smartphone nicht als frei zugängliche Freigabestation im Haushalt liegen. Diese Empfehlung ist keine behauptete Zusatzfunktion der App, sondern eine vernünftige Konsequenz aus ihrem Zweck.
Auch beim Gerätewechsel sollte man nicht improvisieren. Wer ein neues Smartphone bekommt, sollte den Übergang bewusst planen und erst dann das alte Gerät aus dem alltäglichen Ablauf nehmen, wenn die Freigabe auf dem neuen Gerät zuverlässig funktioniert. Bei einer normalen App kann man eine Unterbrechung leichter verschmerzen. Bei einer BestSign-App kann ein schlecht geplanter Wechsel dagegen genau dann auffallen, wenn eine dringende Überweisung bestätigt werden soll.
Ein weiterer Punkt wird oft unterschätzt: Die App ist nicht automatisch die beste Lösung für jede Person, die im Haushalt Postbank-Aufträge sieht. Wenn etwa ein Familienmitglied nur Rechnungen sammelt oder Überweisungen vorbereitet, bedeutet das nicht automatisch, dass diese Person auch die Freigabe übernehmen sollte. Ich finde es sinnvoller, die Vorbereitung und die endgültige Bestätigung gedanklich zu trennen, statt mehrere Personen mit demselben Sicherheitsablauf vertraut zu machen.
Koordination bei Überweisungen und anderen Aufträgen
BestSign spielt seine Rolle am besten in einem klaren Ablauf. Eine Person bereitet den Auftrag vor, anschließend wird die Freigabe in der dafür vorgesehenen App geprüft. In einem Haushalt kann das bedeuten, dass man kurz sagt: „Die Miete ist vorbereitet, bitte prüfe jetzt den Auftrag.“ Das klingt banal, verhindert aber, dass jemand eine unerwartete Freigabe für einen Vorgang bestätigt, den er oder sie nicht kennt.
Screenshots
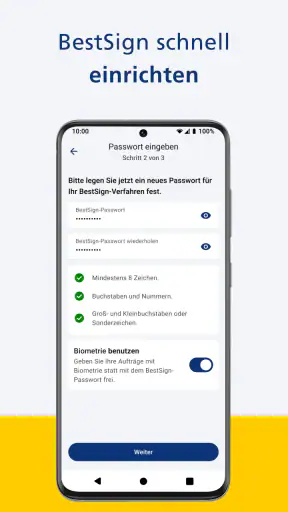
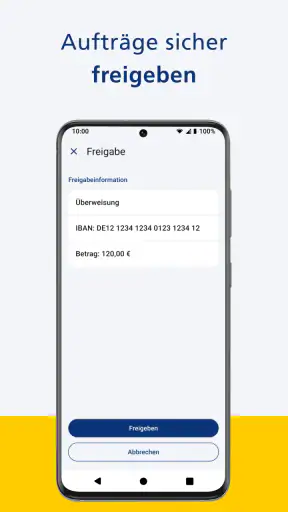
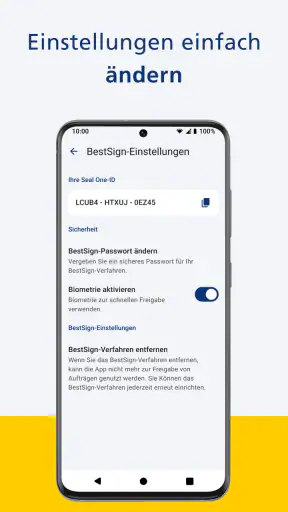
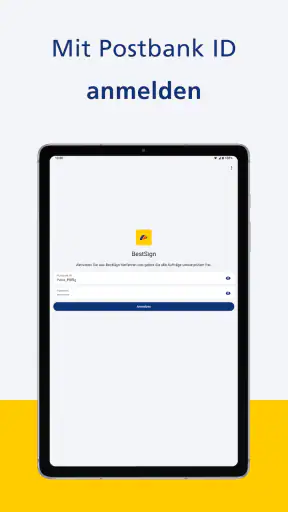
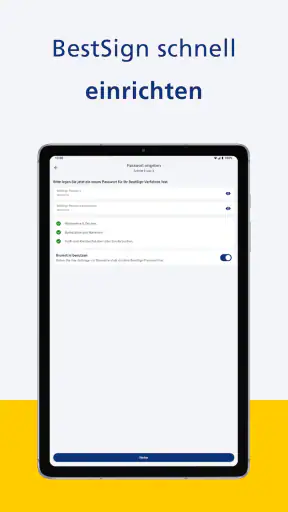
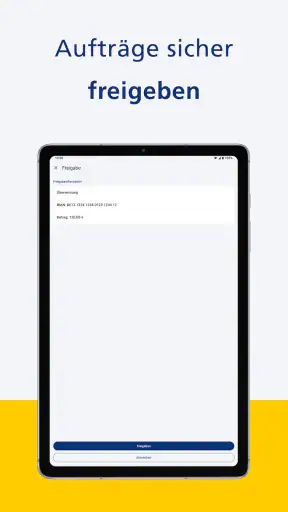
Ich würde vor jeder Bestätigung mindestens Empfänger, Betrag und Verwendungszweck miteinander abgleichen, sofern diese Angaben im Freigabevorgang angezeigt werden. Dabei geht es nicht darum, jede Nutzung unnötig zu verlangsamen. Es geht um eine feste Gewohnheit: Erst lesen, dann bestätigen. Gerade wenn mehrere Zahlungen hintereinander erledigt werden, ist diese Reihenfolge wertvoller als ein möglichst schneller Ablauf.
Für Paare mit gemeinsamer Haushaltsplanung kann ein kurzer mündlicher oder schriftlicher Hinweis helfen. Die App selbst ist kein Aufgabenplaner und kein Chat für die Familie. Wer sie als Kommunikationszentrale missversteht, wird enttäuscht sein. Ihre Aufgabe beginnt dort, wo ein Postbank-Auftrag sicher bestätigt werden soll, nicht dort, wo die Familie entscheidet, welche Rechnung überhaupt bezahlt wird.
Im Vergleich zu einer klassischen Banking-App ist das ein deutlicher Unterschied. Eine vollständige Banking-Anwendung bündelt normalerweise Kontostände, Umsätze, Überweisungen und weitere Verwaltungsfunktionen. BestSign konzentriert sich dagegen auf die Autorisierung. Das kann übersichtlicher und sicherheitsbewusster wirken, bringt aber einen zusätzlichen Schritt mit sich. Wer alles in einer einzigen App erledigen möchte, empfindet diese Trennung wahrscheinlich als weniger bequem.
Gegenüber einer Freigabe per SMS hat eine separate App ebenfalls einen anderen Charakter. Ich würde BestSign nicht pauschal als in jeder Situation besser bewerten, denn das hängt vom persönlichen Postbank-Ablauf und vom verwendeten Gerät ab. Der Vorteil der klaren Trennung ist, dass die Bestätigung nicht einfach als gewöhnliche Nachricht zwischen anderen Mitteilungen untergeht. Der Nachteil ist, dass man sich um eine weitere Anwendung und ihren funktionierenden Zugang kümmern muss.
Was bei gemeinsam verwendeten Geräten schiefgehen kann
Die größte praktische Schwäche sehe ich nicht in einer fehlenden Funktion, sondern in der menschlichen Gewohnheit. Wenn ein Smartphone ständig herumgereicht wird, kann eine Person aus Routine auf eine Benachrichtigung tippen, ohne den Zusammenhang zu prüfen. Bei einer Finanzfreigabe ist „schnell wegklicken“ die falsche Haltung. Ich würde BestSign deshalb nur auf einem Gerät nutzen, dessen Zugriff im Haushalt eindeutig geregelt ist.
Auch ein gemeinsames Familienkonto auf dem Smartphone kann problematisch sein, wenn dadurch nicht mehr klar ist, wer gerade den Auftrag bestätigt. Die App sollte nicht als Ersatz für eigene Verantwortlichkeiten dienen. Bei getrennten Konten würde ich besonders darauf achten, nicht mehrere persönliche Bankabläufe unübersichtlich auf einem einzigen Gerät zu vermischen.
Ein sinnvoller Test vor der ersten dringenden Zahlung ist, den kompletten Ablauf in Ruhe durchzugehen. Dabei sollte man feststellen, ob der Auftrag in der erwarteten App ankommt, ob die Person die Angaben erkennt und ob der Wechsel zwischen Banking-Zugang und BestSign verständlich bleibt. Dieser Probelauf ist einer der konkreten Vorteile einer geplanten Einrichtung: Er zeigt nicht nur, ob die App installiert ist, sondern ob der gesamte Haushaltsablauf funktioniert.
Wenn eine Freigabe unerwartet erscheint, würde ich sie nicht bestätigen, nur weil gerade eine Zahlung erledigt werden soll. Stattdessen sollte man den Vorgang abbrechen oder zunächst im Ausgangssystem prüfen, was ausgelöst wurde. BestSign ist ein Bestätigungsschritt, aber kein Beweis dafür, dass ein Auftrag inhaltlich richtig ist. Die Verantwortung für die Kontrolle bleibt beim Menschen.
Alter, Vertrauen und die richtige Rolle im Haushalt
Die Altersfreigabe ab null Jahren darf nicht mit einer Eignung für Kinder verwechselt werden. Eine Finanz-App kann technisch für alle Altersgruppen freigegeben sein, während ihre Nutzung trotzdem eine erwachsene, verantwortliche Person voraussetzt. Ich würde Kindern weder die Entscheidung über Zahlungen noch den unbeaufsichtigten Zugriff auf eine Freigabe-App überlassen.
Bei älteren Familienmitgliedern ist die Lage differenzierter. BestSign kann hilfreich sein, wenn eine Person eine klare, begrenzte Aufgabe übernehmen soll und die angezeigten Angaben gut lesen und verstehen kann. Gleichzeitig kann die zusätzliche App verwirren, wenn bereits der Wechsel zwischen Banking-Anwendung, Freigabe und Geräteentsperrung schwierig ist. In diesem Fall ist eine gemeinsam erklärte Routine wichtiger als die bloße Installation.
Für eine Betreuungssituation gilt: Vertrauen allein reicht nicht, wenn die Zuständigkeiten unklar sind. Ich würde genau festlegen, wer Aufträge vorbereitet, wer sie kontrolliert und wer sie endgültig freigibt. Die Anwendung bietet dafür nach meinem Verständnis keinen Ersatz für eine familiäre oder rechtliche Vereinbarung. Sie ist ein technisches Werkzeug innerhalb des bestehenden Postbank-Zugangs.
Auch Gäste oder gelegentliche Helfer sollten nicht automatisch Zugang erhalten. Wer nur beim Einrichten eines Smartphones unterstützt, muss nicht automatisch Bankfreigaben sehen. Ich halte es für klüger, technische Hilfe und finanzielle Berechtigung strikt auseinanderzuhalten. Das ist besonders wichtig, wenn eine Person im Haushalt wenig Erfahrung mit Apps hat und deshalb leicht auf gut gemeinte Unterstützung angewiesen ist.
Version, Verfügbarkeit und Alltagstauglichkeit
Die derzeitige Version ist 3.32.0.28301 und die App setzt mindestens Android 9 voraus. Für die Kaufentscheidung ist weniger die Versionsnummer selbst wichtig als die Frage, ob das persönliche Smartphone diese Voraussetzung erfüllt und im Alltag zuverlässig genutzt werden kann. Ein älteres Gerät, das bereits bei einfachen Anwendungen langsam reagiert, ist für einen zeitkritischen Freigabevorgang nicht unbedingt die angenehmste Grundlage.
Mit über einer Million Installationen ist BestSign weit verbreitet genug, dass ich sie nicht als exotische Speziallösung einordnen würde. Trotzdem bleibt sie an Postbank-Prozesse gebunden. Wer bei einer anderen Bank ist oder eine unabhängige Zahlungs-App sucht, hat von dieser Anwendung keinen sinnvollen Nutzen. Auch für Personen, die keine Postbank-Aufträge digital freigeben, wäre die Installation eher Ballast als Vorteil.
Der kostenlose Preis macht das Ausprobieren unkompliziert. Kostenlos bedeutet hier aber nicht, dass keine organisatorische Aufmerksamkeit nötig ist. Man muss das persönliche Gerät im Blick behalten, den Freigabeweg kennen und bei Änderungen am Smartphone sorgfältig vorgehen. Diese Art von Aufwand steht nicht auf einer Preisliste, ist im Alltag aber der eigentliche Teil der Nutzung.
Für wen sich die App lohnt und wer besser darauf verzichtet
Ich würde BestSign vor allem Postbank-Kundinnen und -Kunden empfehlen, die regelmäßig digitale Aufträge auslösen und dafür eine separate Freigabe verwenden möchten. Besonders passend ist sie für Menschen, die Banking und Autorisierung bewusst trennen wollen oder ihre Bankgeschäfte häufig am Computer beginnen, die Bestätigung aber über das Smartphone erledigen.
Auch in einem Haushalt mit klaren Zuständigkeiten kann sie gut funktionieren. Ein gemeinsamer Computer für die Finanzplanung ist dann nicht automatisch ein gemeinsames Freigabegerät. Wenn die verantwortliche Person ihr eigenes Smartphone nutzt und die Auftragsdaten vor jeder Bestätigung prüft, bleibt der Ablauf nachvollziehbar.
Ich würde die App dagegen nicht empfehlen, wenn mehrere Personen ohne klare Grenzen dasselbe Smartphone für ihre Bankgeschäfte verwenden. Ebenso wenig passt sie zu jemandem, der eine einzige Anwendung für Kontostand, Überweisung, Budgetplanung und Freigabe erwartet. Dafür ist BestSign zu spezialisiert. In solchen Fällen ist die vollständige Postbank-Banking-Lösung wahrscheinlich die passendere Anlaufstelle, während BestSign nur dann dazukommt, wenn der konkrete Freigabeweg es verlangt.
Wer eine unabhängige Lösung für mehrere Banken sucht, sollte ebenfalls anders planen. Diese App ist kein universeller Sicherheitsmanager für sämtliche Konten. Ihre Stärke liegt gerade darin, dass sie auf den Postbank-Kontext zugeschnitten ist. Das macht sie für die richtige Zielgruppe praktisch, für alle anderen aber wenig relevant.
Mein Haushaltsurteil
Nach meiner Einschätzung ist Postbank BestSign kein Programm, das man aus Neugier installiert und täglich ausführlich erkundet. Es ist ein fokussiertes Finanzwerkzeug für einen bestimmten Moment: die sichere Freigabe eines Postbank-Auftrags. Genau diese Begrenzung empfinde ich als ehrlich und nützlich, solange man sie vor der Installation versteht.
Im Haushalt überzeugt mich vor allem die Möglichkeit, die Freigabe gedanklich und praktisch von der allgemeinen Kontoverwaltung zu trennen. Das hilft, wenn ein Familiencomputer gemeinsam genutzt wird, aber die finanzielle Verantwortung bei einer bestimmten Person bleibt. Es funktioniert jedoch nur, wenn Gerätezugriff, Kontozuordnung und Zuständigkeit nicht dem Zufall überlassen werden.
Meine Empfehlung lautet deshalb: Nutze die App, wenn du Postbank-Aufträge digital bestätigst und einen klaren, persönlichen Freigabeweg möchtest. Richte sie nicht unüberlegt auf einem frei zugänglichen Familiengerät ein, verwechsle die Altersfreigabe nicht mit einer Kinderfunktion und bestätige niemals einen Auftrag, den du nicht selbst geprüft hast. Für diesen begrenzten Zweck ist sie eine sinnvolle kostenlose Ergänzung; als vollständige Banking- oder Haushaltslösung wäre sie mir zu eng gefasst.
Häufig gestellte Fragen zu Postbank BestSign
Was ist Postbank BestSign und wofür wird die App verwendet?
Postbank BestSign ist eine Sicherheits-App der Postbank, mit der Sie bestimmte Aufträge im Online-Banking und in der Postbank-App bestätigen können. Dazu gehören beispielsweise Überweisungen, Änderungen persönlicher Einstellungen oder andere sicherheitsrelevante Vorgänge. Die Freigabe erfolgt direkt in der App, meist über einen selbst gewählten BestSign-Namen, eine PIN oder die biometrische Anmeldung wie Fingerabdruck beziehungsweise Gesichtserkennung.
Wie richte ich Postbank BestSign auf meinem Smartphone ein?
Für die Einrichtung benötigen Sie in der Regel ein unterstütztes Android- oder iOS-Smartphone sowie Zugang zu Ihrem Postbank-Konto. Nach dem Download starten Sie die Registrierung in der BestSign-App und folgen den Anweisungen der Postbank. Je nach Sicherheitsverfahren kann zusätzlich ein Aktivierungscode, ein Brief oder eine Bestätigung über einen bereits eingerichteten Zugang erforderlich sein. Halten Sie Ihre Bankdaten und Ihr Mobilgerät während der Einrichtung bereit.
Ist Postbank BestSign sicher und welche Schutzmaßnahmen bietet die App?
BestSign ist dafür vorgesehen, Bankaufträge mit einer zusätzlichen Sicherheitsstufe zu schützen. Die Bestätigung erfolgt auf einem registrierten Gerät und kann durch PIN oder biometrische Merkmale abgesichert werden. Wichtig ist, Freigaben immer sorgfältig zu prüfen und niemals zu bestätigen, wenn Betrag, Empfänger oder Auftrag unbekannt sind. Die App ersetzt jedoch nicht den sicheren Umgang mit Passwörtern, Phishing-Nachrichten und verdächtigen Links.
Was kann ich tun, wenn ich mein Smartphone verliere oder BestSign nicht mehr funktioniert?
Wenn Ihr Smartphone verloren geht, gestohlen wurde oder Sie keinen Zugriff mehr auf die BestSign-App haben, sollten Sie unverzüglich die Postbank kontaktieren und das betreffende Sicherheitsverfahren sperren oder zurücksetzen lassen. Bei technischen Problemen helfen oft ein aktuelles Betriebssystem, eine stabile Internetverbindung und ein Neustart der App. Eine Neuinstallation allein kann den Zugang nicht immer wiederherstellen, da eine erneute Registrierung erforderlich sein kann.
Entstehen für die Nutzung von Postbank BestSign zusätzliche Kosten?
Der Download und die Nutzung der BestSign-App sind normalerweise nicht mit einer separaten monatlichen App-Gebühr verbunden. Allerdings können je nach Mobilfunkvertrag Kosten für mobile Daten entstehen, insbesondere bei der Einrichtung oder bei einer Nutzung außerhalb eines WLAN-Netzes. Außerdem gelten weiterhin mögliche Entgelte für bestimmte Bankdienstleistungen. Prüfen Sie deshalb das aktuelle Preis- und Leistungsverzeichnis der Postbank, bevor Sie einen kostenpflichtigen Auftrag ausführen.













